ビールと発泡酒の値段差はなぜ?2026年酒税一本化の真相を徹底解明
スーパーやコンビニの酒類売り場に立ち寄ると、誰もが一度は目にするのが「ビール」と「発泡酒」の埋まらない価格差です。同じ350mlのアルミ缶でありながら、1本あたり数十円もの開きが生じる背景には、単なる原料コストの違いにとどまらない、半世紀近くに及ぶ国家税制と酒類メーカーの攻防戦が横たわっています。 (あわせて読みたい:身長148cmの奇跡!岸井ゆきの驚異のスタイル美と筋肉美の真相)
2026年10月に迫る「酒税一本化」の最終局面を前に、市場では「発泡酒とビールの値段がついに同じになるのではないか」「もはや発泡酒を選ぶ理由がなくなるのでは」という憶測が飛び交っています。本稿では、国税庁の制度設計、原材料の法規基準、流通現場の生データ、そして消費者の行動心理を綿密に取材・照合し、価格差のカラクリと今後の賢い選択眼を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:価格差を生む本質は「麦芽比率と原材料の製造コスト」以上に、長年敷かれてきた「酒税率の法性格差」にある。
- 要点2:2026年10月の酒税法改正で税率は54.25円へ一本化されるが、原価とマーケティング費用の差により「店頭価格差」は完全には消滅しない。
- 要点3:税率一本化後は「ビール値下げ」と「発泡酒値上げ」が重なり実売価格差が約10〜20円程度まで縮小するため、味の満足度と機能性を基準にした選び直しが不可欠となる。
【構造の深層】ビールと発泡酒の値段の違いを生む「税率格差」と「麦芽比率」
店頭でビールと発泡酒を手に取ったとき、真っ先に意識されるのが1本あたり40円〜50円前後の価格差です。この差の根源を辿ると、酒税法が厳格に定める麦芽比率の違いと、それに連動するビール原材料副原料の規定に行き着きます。
国税庁の酒税法における定義では、ビールを名乗るためには「麦芽比率が50%以上」でなければならず、使用できる副原料(米、トウモロコシ、果実、ホップなど)の品目や総重量も麦芽重量の5%以内に厳格に制限されています。一方、発泡酒は麦芽比率が50%未満のもの、あるいは麦汁エキス分や規定外の副原料を使用した醸造酒を指します。麦芽はホップと並んでビールの風味を決定づける高級原料であり、麦芽比率を抑えれば製造原価そのものは確実に下がります。
しかし、価格差の主犯は製造原価そのものではありません。最大の決定要因は、国税庁が定めてきた「酒税額の開き」です。長年、麦芽比率が高い酒類には重税が課され、比率が低い発泡酒には優遇税率が適用されてきました。大手ビール各社が知恵を絞り、麦芽比率を25%未満に抑えたヒット商品を次々と生み出したのは、原価削減以上に「税金を安く抑えて消費者に手頃な価格で届ける」ためのサバイバル戦略だったのです。

【2026年10月酒税改正の真相】価格差が完全に消える噂は本当か?
ネット上の掲示板やSNSでは、「2026年10月以降は発泡酒とビールの価格差がゼロになり、発泡酒を買う人がいなくなる」という極端な噂が散見されます。この真偽を確かめるべく、2026年に完結する酒税法改正詳細まとめの行程を精査すると、誤解と真実の境界線が浮き彫りになります。
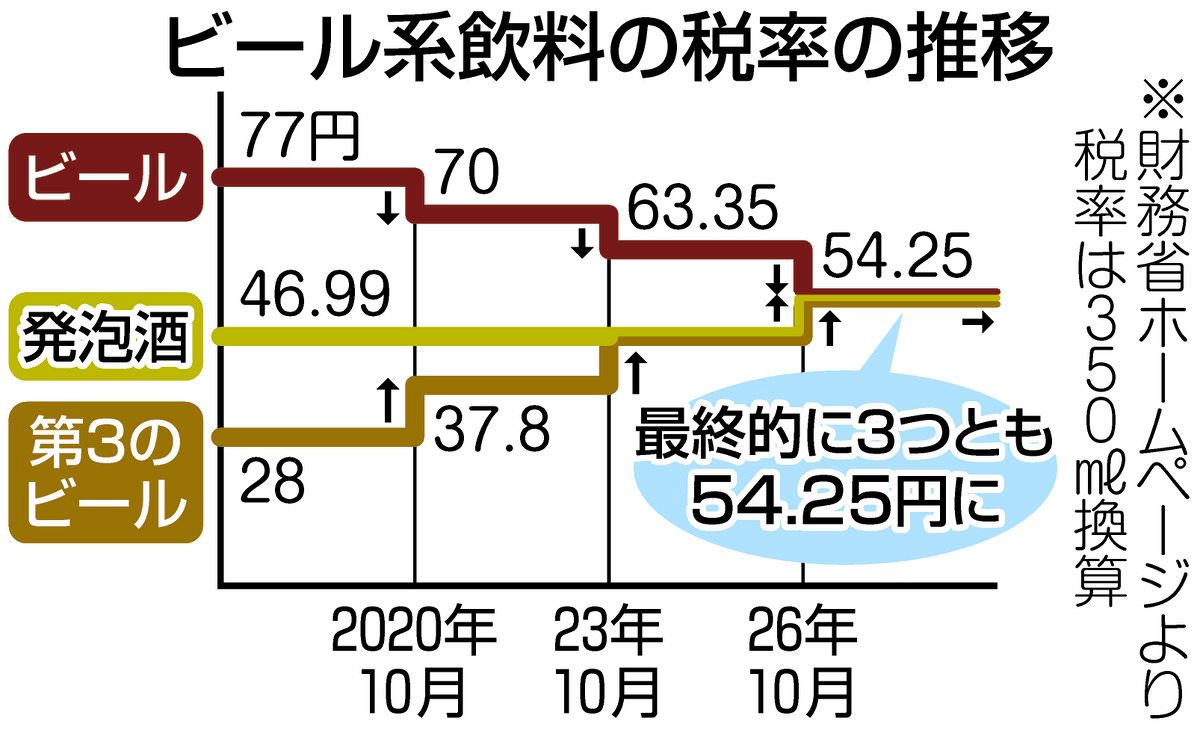
政府が進めてきた税制改革は、2020年10月、2023年10月、そして2026年10月の3段階に分けて「類似する低アルコール飲料の税率格差を解消する」ことを目指したものです。過去数年にわたるビール値下げ経緯を振り返ると、かつて350mlあたり77円だったビールの酒税は、2020年に70円、2023年に63.5円へと段階的に引き下げられてきました。対する発泡酒(麦芽比率25%未満)は46.99円のまま据え置かれ、新ジャンル(いわゆる第3のビール)は2023年に発泡酒と同じ税率枠へ引き上げられた経緯があります。
そして迎える2026年10月の最終改正において、ビール、発泡酒、新ジャンルの税率はすべて350ml缶あたり一律54.25円に統合されます。ビールにとっては約9.25円の減税、発泡酒・新ジャンルにとっては約7.26円の増税です。これが巷で語られる発泡酒値上げ理由の核心です。
では、税率が一本化されれば店頭価格も完全に同一になるのでしょうか。結論から言えば、店頭価格差は縮まるものの、完全には消えません。麦芽を贅沢に使用し長期熟成を要するビールの製造原価と、副原料やコーン、糖類などを活用して短サイクルで生産できる発泡酒の原価には依然として開きがあります。さらに、ブランド維持のための広告宣伝費や流通マージンの設定差も存在するため、一本化後も店頭では「1本あたり15〜25円前後の実売価格差」が残る見込みです。「価格が全く同じになる」というのは、税額の一本化と店頭小売価格を混同した誤った認識です。 (あわせて読みたい:『Fate』遠坂凛のエロい魅力と原作Hシーン真相|媒体別の描写の違い)
【データ徹底比較】ビール・発泡酒・新ジャンルの税率推移と実売コスト
酒税一本化現在の立ち位置と、2026年秋の最終改定によって家計への負担がどう変化するのか、国税庁酒税率一覧と市場の実売推移データを基に構造化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ビール(350ml)の酒税推移 | 77円 → 70円 → 63.5円 → 54.25円(通算▲22.75円) | 実売:約215円〜230円前後 | 段階的減税により手が出しやすい価格帯へシフト。家庭用消費の主軸へ回帰。 |
| 発泡酒(麦芽25%未満)の酒税推移 | 46.99円 → 据え置き → 54.25円(通算+7.26円) | 実売:約165円〜180円前後 | 2026年10月に初の税率引き上げ。低価格の防波堤としての役割が試される局面。 |
| 第3のビール(新ジャンル)の酒税推移 | 28円 → 37.8円 → 46.99円 → 54.25円(通算+26.25円) | 実売:約150円〜170円前後 | 過去の圧倒的な安さ(28円時代)は完全消滅。発泡酒枠と同一化され実質統合。 |
| 一本化後の予想実売価格差 | ビール約205円 vs 発泡酒約180円(差額:約25円) | 従来差額:約50円〜60円 | 価格差が半減するため、「数十円の差なら本物のビールを」という心理的障壁が大幅に低下。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
酒税改正が段階的に進むなか、消費者の現場ではどのような受け止めが広がっているのでしょうか。大手リサーチ会社のモニターアンケートやSNS上の反応を調査すると、二極化するリアルな購買動機が見えてきます。
まず目立つのは、長年家計を支えてきた発泡酒や第3のビール新ジャンルに対する愛着とシビアな生活防衛意識です。
「物価高が生活全体を直撃している今、1本あたり数十円の差であっても、月単位・ケース単位で見れば数千円の出費差になる。発泡酒のコスパ評判を支えているのは、単なる安さではなく『糖質ゼロ』や『プリン体ゼロ』といった機能性。ビールにない付加価値がある限り買い続ける」(40代・会社員男性)
一方で、過去の度重なる改定を経て「本物のビール」へ回帰した層の満足感も根強く存在します。
「2023年の税制改正で第3のビールが値上がりした際、試しに本物のビールを買ってみたら、泡のキメ細かさと麦の余韻に驚いた。ビールと発泡酒の味の違いは一口飲めば歴然。数年前まで高嶺の花だったプレミアム銘柄も、酒税引き下げのおかげで週末の定番になった」(50代・主婦)
街の酒販チェーン関係者に取材したところ、「かつては売り場面積の半分以上を新ジャンルが占めていたが、現在はスタンダードビールの定番棚が拡張され、発泡酒は機能性表示食品を中心とする特定のブランドへ集約されつつある」との証言が得られました。安さだけを売りにした商品は淘汰され、独自の価値を持つ商品だけが生き残る構図が定着しています。
【消費心理の深層】「節約」と「プチ贅沢」の心理的バウンダリー
ビールと発泡酒の選択をめぐる葛藤は、単なる家計の計算問題ではなく、日本社会における労働観やメンタル・アカウンティング(心の家計簿)の深層を映し出しています。 (あわせて読みたい:鳥羽水族館のラッコ激減の真相!メイとキラ最新情報とお食事タイム攻略)
平成のデフレ期において、発泡酒や新ジャンルは「厳しい日常を生き抜くための防衛策」として家庭に定着しました。そこには、「お父さんの晩酌代を削る」という家族内での妥協や、自己犠牲を良しとする日本的な家族力学が介在していました。ビールを飲むことはある種の特権であり、日常の晩酌を低価格帯のアルコールで代替することが美徳とされた時代背景があります。
しかし、2026年酒税改正を機に価格差が劇的に縮小したことで、この「節約の心理的境界線」が崩れ始めています。「わずか数十円の差のために、一日の終わりの充実感を妥協すべきなのか」という自問自答が消費者の内面で生じており、自己肯定感を保つための「プチ贅沢」としてビールが再評価されているのです。抑圧的な節約から、納得感のある自己投資としての晩酌へ——消費者のメンタリティは明確な地殻変動を起こしています。
【プロの結論】ビール発泡酒どっちがお得?賢い買い分け基準
税率がフラット化する新時代において、ビール発泡酒どっちがお得なのかという問いに対する結論は、飲む本人の「飲酒動機」と「健康上の優先度」によって二分されます。
本物のビールを選ぶべき人
- 味の奥行きと余韻を最優先したい人:麦芽100%あるいは伝統的な副原料による芳醇な香り、麦由来の自然なコク、クリーミーな泡持ちは、現行の発泡酒技術でも完全な再現は不可能です。
- 1日の飲酒量が1〜2本に留まる人:缶1本あたりの価格差が20円程度であれば、1ヶ月(30本)の差額はわずか600円程度。得られる味覚的幸福感を考慮すれば、ビールを選んだ方が心理的コストパフォーマンスは圧倒的に高くなります。
- 特別な晩酌時間を演出したい人:週末の料理や外食気分を自宅で味わう際、食事の満足度を引き上げるペアリング効果はビールに軍配が上がります。
発泡酒・機能性ジャンルを選び続けるべき人
- 健康管理・ウェルネスを重視する人:糖質ゼロ、プリン体ゼロ、カロリーオフといった精密な栄養設計は、厳格な副原料規定がある伝統的ビールでは実現困難です。体のメンテナンスを主眼に置くなら、発泡酒カテゴリーの機能性商品は唯一無二の選択肢です。
- クリアなキレと軽快な喉越しを好む人:麦芽比率を抑え、すっきりとした炭酸の爽快感を際立たせた設計は、脂っこい食事や日常の水分補給的な一杯に適しています。重厚な苦味を敬遠する層には、むしろ発泡酒の風味が合致します。
- ケース単位での消費量が多い多飲層:1日3本以上、あるいは家族複数人で消費する場合、月間100本以上となり差額は2,000円を超えてきます。年間に換算すれば2万〜3万円の差となるため、生活防衛の観点からは依然として合理性があります。
【ビールと発泡酒の値段の違い】に関するよくある質問(FAQ)
Q1:2026年10月の酒税一本化で、発泡酒を買うメリットは完全になくなりますか?
A1:メリットは完全にはなくなりません。店頭での実売価格差は1本あたり15〜25円程度残る見込みであり、大量消費する世帯には依然として節約効果があります。また、現在の発泡酒市場の主役である「糖質ゼロ」「プリン体ゼロ」などの健康機能性は、ビールの法規枠では製造が難しいため、健康志向のユーザーにとって発泡酒は引き続き有力な選択肢です。
Q2:発泡酒と「第3のビール(新ジャンル)」は何が違うのですか?
A2:従来の第3のビールは、麦芽を使用せず大豆やエンドウ豆のタンパク質を用いたもの、または発泡酒に麦由来のスピリッツを加えたものを指していました。しかし、2023年10月の法改正で第3のビールの税率は発泡酒枠に統合され、税法上の区分も事実上発泡酒に包含されました。2026年10月の一本化によって、税制上の優遇措置という観点での違いは完全に消滅します。
Q3:なぜ国はビールを値下げして、発泡酒を値上げするような法改正を行ったのですか?
A3:根本的な理由は「税の公平性」の確保と「国際基準への適合」です。製法や原材料をわずかに変えるだけで税負担が極端に軽くなる従来の歪んだ制度は、酒類メーカーに過度な「税逃れ商品」の開発競争を強いる結果を生んでいました。税率を均一化することで公正な市場競争を促し、国際的に評価の高い日本のビール産業の競争力を強化する狙いがあります。
まとめ:酒税一本化後の新時代を見据えた賢い選択を
長年にわたり日本の食卓を左右してきたビールと発泡酒の値段の違いは、2026年10月の酒税一本化によって歴史的な転換点を迎えます。かつて存在した「圧倒的な価格差」という名の壁は取り払われ、両者の実売差はわずかなものへと収束していきます。
これからの時代に求められるのは、「安いから発泡酒を選ぶ」という惰性の消費行動からの脱却です。麦芽が醸し出す本物のコクと香りを味わいたい日はビールを選び、平日のコンディション管理や糖質制限を意識する日は高機能な発泡酒を選ぶ——。価格の縛りから解き放たれた今こそ、自身のライフスタイルと体調に最も見合った1本を、主体的に選び取る審美眼が問われています。 (あわせて読みたい:加古川バイパスはなぜ事故が多発?魔の区間の構造欠陥と回避策) (出典: ビールと発泡酒の値段の違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。